உண்டியலிலிருந்து வங்கிக் கணக்கு வரை: 10 வயதுக்கு மேல் நீயே கணக்கு வைத்திருக்கலாம்
2025-இல் இந்திய ரிசர்வ் வங்கி ஒரு முக்கிய மாற்றம் செய்தது: 10 வயதுக்கு மேற்பட்டவர்கள் விரும்பினால் தாங்களே சேமிப்புக் கணக்கைத் திறந்து நடத்தலாம். கணக்கு திறக்கும் முன், தேவைக்கும் ஆசைக்கும் உள்ள வித்தியாசம், சேமிக்கும் பழக்கம், ஏமாறாமல் இருப்பது: இவற்றைப் புரிந்துகொள்.
A first money guide for teenagers aged 14 to 19: needs versus wants, a simple three-jar saving habit, and what the Reserve Bank of India's April 2025 rules allow (minors above 10 can open and operate savings accounts independently, within bank limits, with no overdraft), plus how to avoid UPI and OTP scams.
இந்தக் கட்டுரையில்
சுருக்கமாக
- பணத்தைப் பற்றிய முதல் பாடம்: எது தேவை (கட்டாயம் வேண்டியது), எது ஆசை (இருந்தால் நல்லது) என்று பிரித்துப் பார்ப்பது.
- கிடைக்கும் பணத்தை மூன்றாகப் பிரிக்கும் எளிய பழக்கம்: சேமிக்க, செலவழிக்க, பிறருக்கு உதவ.
- இந்திய ரிசர்வ் வங்கி 2025 ஏப்ரல் 21 அன்று வெளியிட்ட வழிகாட்டுதல்படி, 10 வயதுக்கு மேற்பட்டவர்கள் விரும்பினால் தாங்களே சேமிப்புக் கணக்கைத் திறந்து நடத்தலாம்; எவ்வளவு வரை என்ற வரம்புகளை ஒவ்வொரு வங்கியும் தீர்மானிக்கும்.
- சிறார் கணக்கில் கடன் (overdraft) கிடையாது. OTP, UPI PIN-ஐ யாரிடமும் சொல்லக் கூடாது.
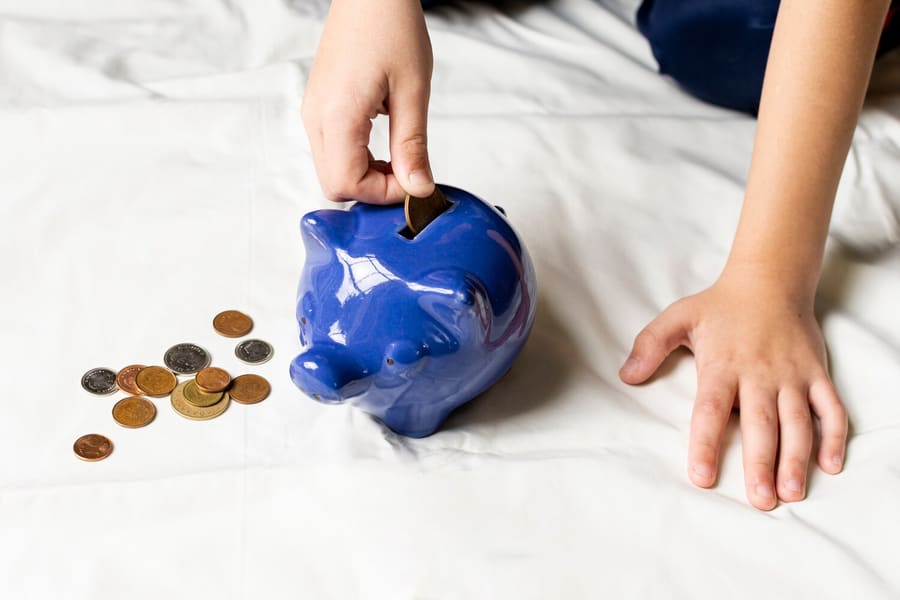
பிறந்தநாளுக்கு மாமா கொடுத்த பணம், பாட்டி கையில் திணித்த நோட்டு, சின்ன வேலை செய்து சம்பாதித்த காசு: உன் கையில் பணம் வரும்போது என்ன செய்கிறாய்? உடனே செலவழிக்கிறாயா, உண்டியலில் போடுகிறாயா? பணத்தைப் புரிந்துகொள்வது பெரியவர்களுக்கு மட்டுமான விஷயம் அல்ல. சின்ன வயதில் கற்கும் பழக்கங்கள் வாழ்நாள் முழுவதும் கூட வரும்.
தேவையா, ஆசையா?
ஒரு பொருளை வாங்கும் முன் இரண்டு கேள்விகள் கேள்: “இது இல்லாமல் என்னால் சமாளிக்க முடியுமா?” “ஒரு வாரம் கழித்தும் இது எனக்கு வேண்டுமா?” பள்ளிக்குத் தேவையான நோட்டுப் புத்தகம் தேவை. நண்பன் வைத்திருக்கிறான் என்பதற்காகப் புதிய ஹெட்ஃபோன் ஆசை. ஆசைகள் தவறு அல்ல; ஆனால் அவற்றுக்காகத் திட்டமிட்டுச் சேமிக்க வேண்டும்.
ஒரு சின்னப் பரிசோதனை: ஏதாவது வாங்க ஆசைப்படும்போது, அதை ஒரு தாளில் எழுதி, ஏழு நாள் காத்திரு. பல நேரம் அந்த ஆசை தானாகவே மறைந்துவிடும்!
மூன்று உண்டியல் பழக்கம்
பணம் கிடைக்கும் ஒவ்வொரு முறையும் அதை மூன்றாகப் பிரி. உதாரணமாக ₹100 கிடைத்தால்:
| உண்டியல் | எவ்வளவு | எதற்கு |
|---|---|---|
| சேமிப்பு | ₹50 | பெரிய இலக்கு: சைக்கிள், புத்தகம், படிப்பு |
| செலவு | ₹40 | இந்த வாரச் சின்னச் சின்னச் செலவுகள் |
| பிறருக்கு | ₹10 | தேவைப்படுபவருக்கு உதவ, பரிசு வாங்க |
விகிதம் உன் விருப்பம்; முக்கியம் பழக்கம். சேமிப்பு உண்டியலுக்கு ஒரு இலக்கு வை: “மார்ச் மாதத்துக்குள் ₹1,500, புதிய சைக்கிள் மணிக்கும் பூட்டுக்கும்” போல. இலக்கு இருந்தால் சேமிப்பது எளிது.
வங்கிக் கணக்கு: புதிய விதிகள்
உண்டியல் நிறைந்ததும், அந்தப் பணத்தைப் பாதுகாப்பாக வைக்க வங்கிக் கணக்கு உதவும். இந்திய ரிசர்வ் வங்கி (RBI) 2025 ஏப்ரல் 21 அன்று வங்கிகளுக்கு அனுப்பிய திருத்திய வழிகாட்டுதல்கள் இதை எளிதாக்கின:
- எந்த வயதிலும் பெற்றோர் அல்லது பாதுகாவலர் மூலம் சிறாருக்குச் சேமிப்புக் கணக்கு திறக்கலாம்; அம்மாவும் பாதுகாவலராக இருக்கலாம்.
- 10 வயதுக்கு மேற்பட்டவர்கள் விரும்பினால் தாங்களே சேமிப்புக் கணக்கு அல்லது வைப்புக் கணக்கைத் திறந்து நடத்தலாம். எவ்வளவு தொகை வரை, என்ன நிபந்தனைகள் என்பதை ஒவ்வொரு வங்கியும் தன் கொள்கைப்படி தீர்மானிக்கும்.
- ATM/டெபிட் அட்டை, இணைய வங்கி, காசோலைப் புத்தகம் போன்ற வசதிகளையும் வங்கிகள் தங்கள் கொள்கைப்படி வழங்கலாம்.
- சிறார் கணக்கில் இருப்புக்கு மேல் எடுக்க (overdraft) முடியாது; கணக்கு எப்போதும் இருப்பில் இருக்க வேண்டும்.
- 18 வயதானதும் வங்கி புதிய கையெழுத்தையும் விவரங்களையும் பெற்றுக்கொள்ளும்.
வங்கிகள் இந்தக் கொள்கைகளை 2025 ஜூலை 1-க்குள் நடைமுறைப்படுத்த வேண்டும் என்று RBI கூறியது. உன் பகுதியில் உள்ள வங்கியில் என்ன வரம்புகள், என்ன ஆவணங்கள் தேவை என்று பெற்றோருடன் சென்று கேட்டுத் தெரிந்துகொள்.
ஏமாறாமல் இருக்க
OTP, UPI PIN, கடவுச்சொல், ATM அட்டையின் பின்பக்க எண்: இவற்றை யாரிடமும், “வங்கியிலிருந்து பேசுகிறேன்” என்பவரிடமும் சொல்லாதே. பணம் பெற PIN தேவையில்லை; “பணம் அனுப்புகிறேன், PIN போடு” என்றால் அது மோசடி. ஏமாற்றப்பட்டால் உடனே பெற்றோரிடம் சொல்லி, 1930 என்ற தேசிய சைபர் குற்ற உதவி எண்ணை அழைக்கவும்; விரைவாகப் புகார் செய்தால் பணத்தை முடக்கி மீட்கும் வாய்ப்பு அதிகம்.
பணத்தைப் பற்றிப் பேசு
வீட்டில் மாதச் செலவுகள் எப்படித் திட்டமிடப்படுகின்றன என்று அம்மா அப்பாவிடம் கேள். மின்கட்டணம், மளிகை, பள்ளிக் கட்டணம் எவ்வளவு ஆகிறது என்று தெரிந்தால், பணத்தின் மதிப்பு புரியும். பணம் என்பது ரகசியமோ வெட்கமோ அல்ல; புரிந்துகொண்டு கையாள வேண்டிய ஒரு கருவி.
சொற்களஞ்சியம்Glossary
- சேமிப்புக் கணக்கு Savings account
- பணத்தைப் பாதுகாப்பாக வைத்து, தேவைப்படும்போது எடுக்கக்கூடிய வங்கிக் கணக்கு.
- பாதுகாவலர் Guardian
- சிறாரின் சார்பில் பொறுப்பேற்கும் பெற்றோர் அல்லது சட்டப்படி நியமிக்கப்பட்டவர்.
- இருப்புக்கு மேல் எடுத்தல் Overdraft
- கணக்கில் உள்ள பணத்தைவிட அதிகமாக எடுப்பது; சிறார் கணக்கில் இது அனுமதி இல்லை.
- இந்திய ரிசர்வ் வங்கி Reserve Bank of India
- இந்தியாவின் வங்கிகளுக்கு விதிகள் வகுக்கும் மத்திய வங்கி.
உங்களைச் சோதியுங்கள் · Check yourself
ஆதாரங்களும் சரிபார்ப்பும் Sources and checks
கடைசியாகச் சரிபார்த்தது:
- business-standard.com/amp/finance/news/rbi-permits-minors-above-10-…
- businesstoday.in/personal-finance/banking/story/rbi-eases-bank-acco…
- cybercrime.gov.in
பிழை கண்டீர்களா? சொல்லுங்கள் · Report an error
சின்ன நதியின் வாக்குறுதி · Our trust standardதிருத்தங்கள் · Correctionsஆசிரியர் கொள்கை · Editorial policy
சின்ன நதி மின்னிதழில் சேருங்கள் Join the free Chinna Nadhi newsletter
புதிய கட்டுரைகள் வாரம் ஒருமுறை உங்கள் மின்னஞ்சலுக்கு. இலவசம்; எப்போது வேண்டுமானாலும் நிறுத்தலாம். New stories in your inbox once a week. Free, and you can stop any time.
வாசகர்கள் கருத்து Reader reviews
இன்னும் கருத்துகள் இல்லை. இங்கே சென்று வந்திருந்தால், முதல் கருத்தை நீங்களே எழுதுங்கள். No reviews yet. Been here? Be the first.
✍ உன் கருத்தை எழுது · Write a comment
சின்ன நதியைப் பின்தொடருங்கள் · Follow Chinna Nadhi
 அடுத்து படிக்க · Read nextகடல் நீர் ஏன் உப்பாக இருக்கிறது? ஆற்று நீர் ஏன் உப்பாக இல்லை?கடலில் யாரும் உப்பைக் கொட்டவில்லை. மலையிலிருந்து மழை, மழையிலிருந்து ஆறு, ஆற்றிலிருந்து கடல் — லட்சக்கணக்கான ஆண்டுகளாக நடக்கும் ஒரு நீண்ட பயணம்தான் கடலை உப்பாக்கியது.